
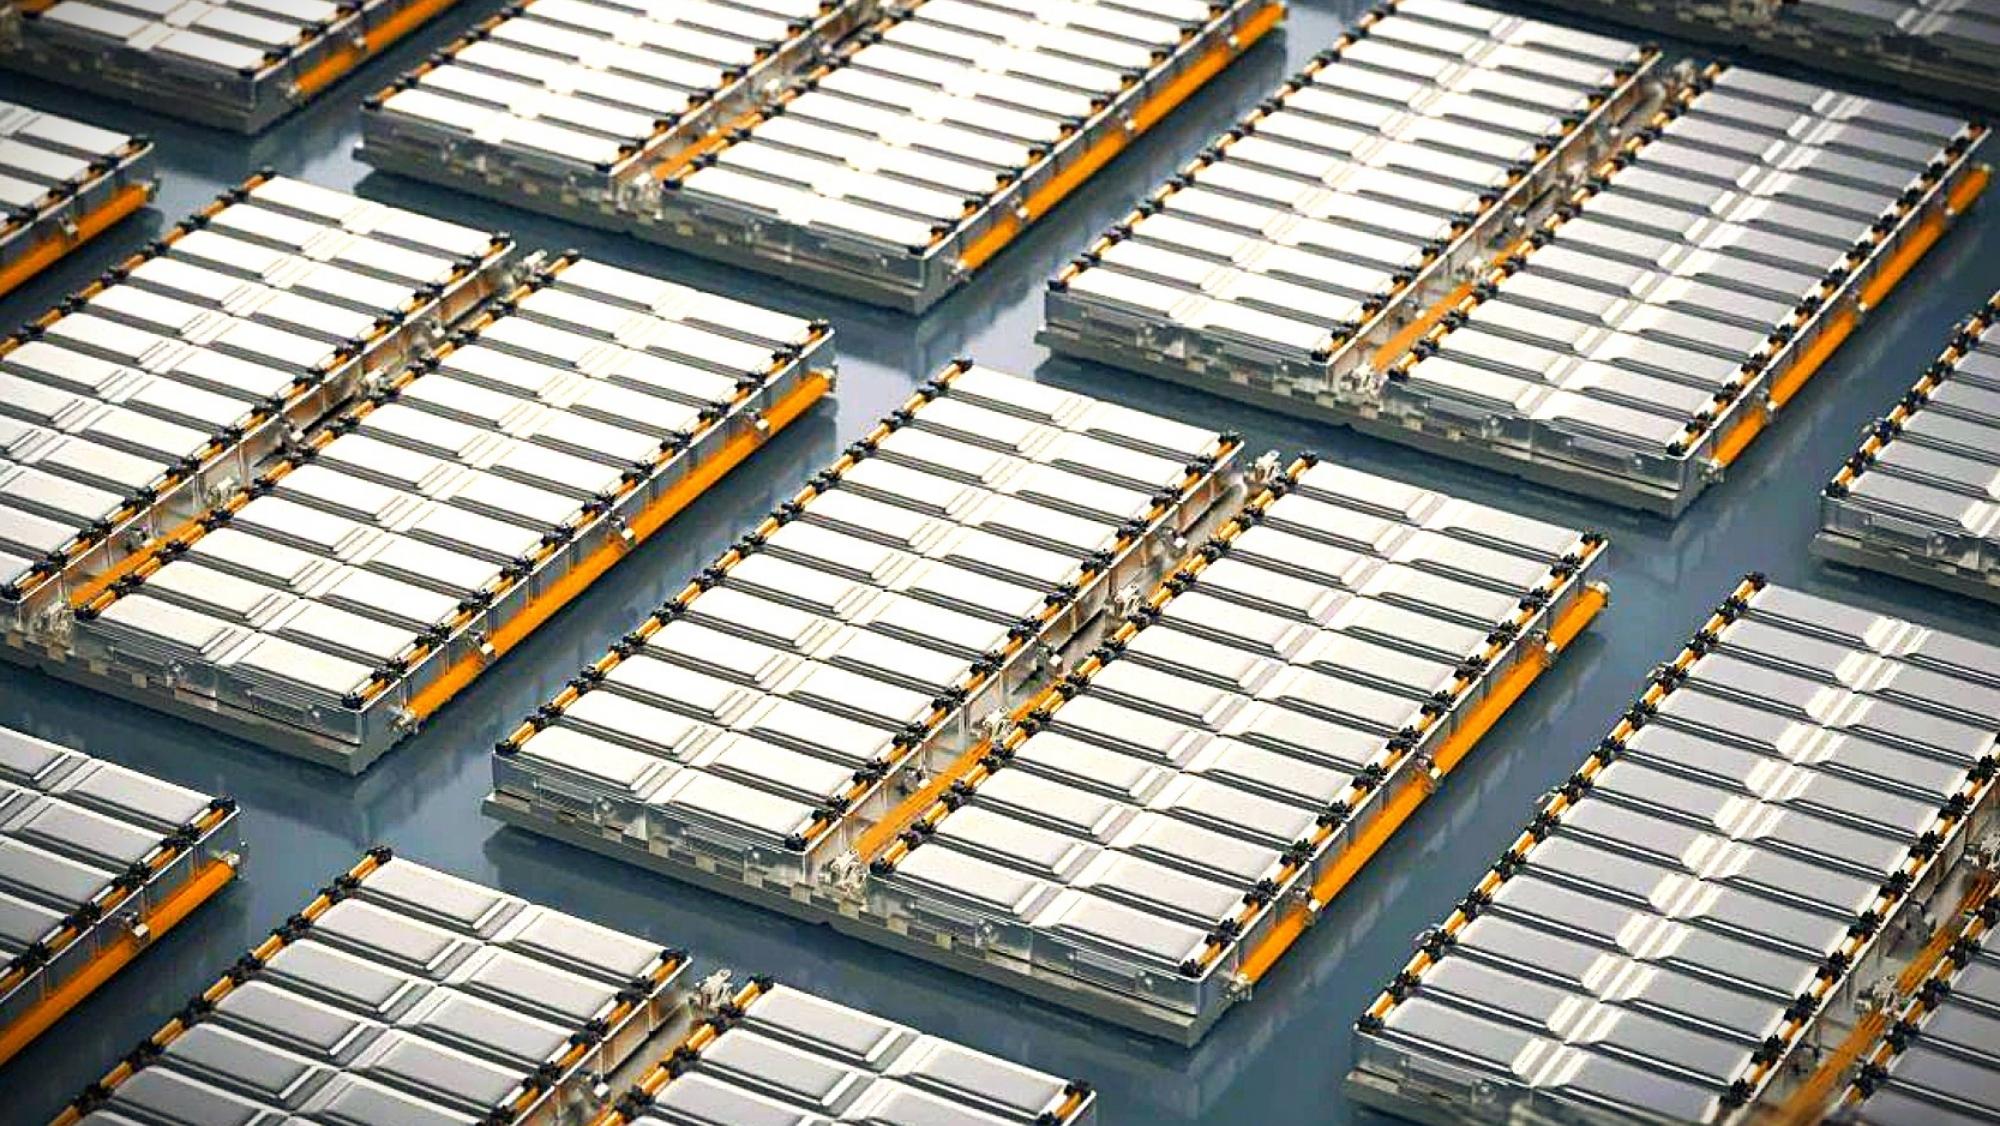
La industria de las baterías de estado sólido vive una mezcla de anuncios técnicos, movimientos societarios y muchas cautelas. El acuerdo entre Gotion y Volkswagen en torno al 49% de la planta de Sagunto ha vuelto a poner el foco en España, justo cuando el fabricante chino presenta nuevos objetivos para sus celdas Jinshi y promete avances en seguridad y densidad energética.
Al mismo tiempo, ProLogium, socio tecnológico de Mercedes-Benz, empieza a mover ficha con una producción inicial de su celda cerámica y reconoce que el coche eléctrico por sí solo no sostiene el negocio>. Su mirada se dirige a centros de datos, aviación ligera y drones, aplicaciones donde el rendimiento extra se paga mejor que en un turismo de precio medio.
Avances técnicos con la meta de los 400 Wh/kg
Durante la Convención Mundial de Fabricación celebrada en Hefei, Gotion High-Tech ha explicado que sus celdas de estado sólido, bautizadas como Jinshi, utilizan un electrolito sólido basado en sulfuro>. La compañía asegura que ha superado ensayos extremos, incluidos pruebas de perforación y exposición a alta temperatura, sin generar humo ni llamas. Ese argumento refuerza la idea de que seguridad y densidad pueden ir de la mano.
En cifras, Gotion eleva su previsión hasta los 400 Wh/kg, frente a los 350 Wh/kg que había mencionado antes. También habla de una referencia de coste de 1 yuan por Wh, equivalente a unos 150 dólares por kWh, una meta ambiciosa si se compara con los precios mucho más bajos de las celdas LFP en Asia. Lo que todavía no ha concretado son las fechas para producir en masa.
Changan, por su parte, ha presentado su batería Golden Bell con una densidad declarada de 400 Wh/kg, más de 1.500 kilómetros de autonomía teórica por carga, más de 5.000 ciclos y una degradación mínima durante los primeros 600.000 kilómetros. La marca sostiene que sus celdas serán un 70% más seguras que las alternativas de la competencia y apoyan esa promesa en diagnóstico remoto mediante inteligencia artificial.
ProLogium también ha dado un paso relevante con su celda de generación 3.5, de 185,4 Ah, que alcanza 381 Wh/kg y 903 Wh/L>. La compañía ha recibido certificación de UL Solutions bajo el estándar chino GB/T 43568-2026 tras seis horas en vacío a 120 grados, con una pérdida de masa inferior al 0,05%. Su arquitectura Logithium combina separador cerámico y bolsa sellada para mantener aislamiento y contención sin sacrificar volumen.
La partida industrial: China aprieta y Europa se recompone
Gotion no parte desde cero. Fundada en Hefei, cuenta con una veintena de bases de fabricación y mantiene una relación estrecha con Volkswagen, su principal accionista. En agosto instaló 4,61 GWh, una cifra que la deja por detrás de rivales de segundo nivel como EVE Energy y CALB y la empuja al quinto puesto entre los fabricantes chinos. La carrera por el estado sólido es, para ella, una oportunidad de recuperar terreno.
CATL y Changan amplían su alianza con una inversión cercana a los 5.000 millones de yuanes, unos 672 millones de euros, para elevar su capacidad conjunta desde 50 hasta 75 GWh>. El plan incluye nuevas instalaciones de 700.000 metros cuadrados entre Chongqing y Sichuan, con entrada en operación prevista para 2027, 25 GWh adicionales en tres años, 2.500 empleos y unos ingresos anuales estimados en 10.000 millones de yuanes.
El liderazgo chino no se discute en volumen. El país concentra más del 80% de la producción mundial de celdas, según la Agencia Internacional de la Energía, y CATL y BYD suman más de la mitad del mercado. BloombergNEF situaba el precio medio global del paquete de litio en 108 dólares por kWh, con China en 84 dólares por kWh, una diferencia que explica su ventaja comercial. En el primer semestre, CATL instaló 242,7 GWh y alcanzó el 39,9% mundial, mientras BYD se quedó en 87,7 GWh y el 14,4%.
Europa intenta reconstruir su industria después del varapalo de Northvolt. Las fábricas de ACC y PowerCo avanzan, pero buena parte de la capacidad sigue en manos de empresas asiáticas. La planta de Sagunto, en España, y la de Dunkerque, en Francia, se miran como pruebas visibles de si esa reconstrucción llega a buen puerto.
ProLogium: del automóvil a la IA y la aviación
ProLogium quiere que aproximadamente la mitad de su facturación futura proceda de aplicaciones ajenas al automóvil. Su consejero delegado ha dejado claro que el negocio del coche ya no basta para sostener las inversiones de una tecnología que aún no ha despegado del todo. La otra mitad seguirá vinculada al vehículo eléctrico, pero dejará de ser el único eje.
Los centros de datos necesitan respaldo energético con menos riesgo térmico y menos metros cuadrados ocupados. La aviación ligera, los drones y la movilidad aérea urbana pagan cada kilogramo ahorrado en forma de carga útil o autonomía. En almacenamiento estacionario, el desgaste por ciclo pesa más que el precio de compra. Son nichos menos sensibles al coste que el comprador de un turismo.
La empresa taiwanesa ya produce su celda de cerámica de litio en Taoyuan con una capacidad inicial de apenas 0,5 GWh anuales, ampliable a 1 o 2 GWh. Ese volumen apenas cubriría unos 6.250 paquetes de 80 kWh al año, insuficiente para programas masivos. En paralelo, proyecta una planta en Dunkerque con 4 GWh iniciales y hasta 44 GWh en 2030>.
Mercedes y ProLogium ya han probado un EQS capaz de recorrer más de 1.200 kilómetros con una carga, aunque ese resultado corresponde a una celda individual y no a un modelo de serie asequible. El muro de los costes sigue ahí: en el mercado asiático, las celdas LFP rondan entre 300 y 400 yuanes por kWh, unos 38 o 51 euros al cambio, y las baterías de electrolito cerámico compiten contra esos precios mientras China y Japón exploran electrolitos de sulfuro. No todo el estado sólido es igual: hay familias de óxido, sulfuro y polímero, y cada una se comporta de forma diferente según temperatura y uso.
Más allá de la Tierra, el proyecto SPEARS estudia baterías de estado sólido capaces de aguantar las noches lunares, con calentadores puntuales en lugar de mantenerlas calientes de forma continua. La idea es reducir masa y consumo en herramientas, instrumentos, sistemas de emergencia y rovers que exploren cráteres en sombra permanente. La aplicación terrestre podría llegar después a vehículos, móviles, comunicaciones y drones, aunque antes deberá demostrar fiabilidad en condiciones reales.
Qué significa para España y para el comprador europeo
España mira el fenómeno con doble interés. Por un lado, quiere consolidar su peso en la fabricación europea de baterías; por otro, quien piensa en comprar un eléctrico se pregunta cuándo llegará esta tecnología a un utilitario de precio medio. La respuesta más honesta es que tardará más de lo prometido: el coche accesible seguirá dependiendo del litio convencional durante años.
El frenazo de las matriculaciones en varios mercados europeos ha obligado a revisar calendarios y capacidades. Cuando la demanda se enfría, la inversión se coloca donde ya hay clientes con necesidad urgente, y hoy ese lugar no es el concesionario. Por eso ProLogium prioriza aviación y servidores, y por eso el estado sólido se reordena: primero los usos donde el rendimiento se paga caro; después, cuando el coste baje, el gran volumen.
En el ámbito científico, el centro vasco CIC energiGUNE ha repasado más de cinco décadas de avances en almacenamiento con la figura de Michel Armand, pionero de los electrolitos poliméricos sólidos. Esa línea de investigación sigue siendo clave para mejorar densidad y seguridad, y conecta los fundamentos de laboratorio con los retos industriales que afrontan las próximas generaciones de baterías.
Para el conductor, la recomendación práctica es no esperar al estado sólido si necesita coche ya. Una batería actual, bien cuidada, puede aguantar años. Conviene revisar la garantía, la química de la celda y la curva de carga antes que dejarse deslumbrar por una autonomía de folleto. La mejor batería de larga duración, al final, es la que se cuida.
En los próximos años, varios calendarios se cruzan. Samsung SDI apunta a producir en serie en Ulsan en la segunda mitad de 2027 con una celda de electrolito sulfurado de más de 900 Wh/L. Toyota e Idemitsu hablan de objetivos de 1.000 a 1.200 km y carga en unos diez minutos, con fechas que se han movido en varias ocasiones. QuantumScape, con apoyo de Volkswagen, ha inaugurado línea piloto pero no prevé disponibilidad comercial en automoción antes de 2029. Las promesas conviven con plazos elásticos>.
Mientras tanto, no todo será estado sólido. China ya enseña celdas de sodio y semisólidas para modelos de acceso, con la promesa de más autonomía y mejor comportamiento en frío a menor coste. La celda totalmente sólida de CATL, en cambio, sigue en laboratorio y sin fecha de fabricación en serie. El litio convencional seguirá mandando en el mercado español durante años.
El panorama que queda es el de una tecnología con avances reales en laboratorio y proyectos industriales en marcha, pero con fechas y costes aún por demostrar. Gotion, ProLogium, CATL, Changan, Samsung SDI, Toyota o QuantumScape empujan en distintas direcciones, mientras China mantiene la delantera en volumen y Europa trata de ganar terreno con fábricas como Sagunto y Dunkerque. El estado sólido llegará, sí, pero antes a nichos premium, centros de datos y aeronaves que al eléctrico asequible. Para España, la clave será convertir anuncios en capacidad real y demanda sostenida.