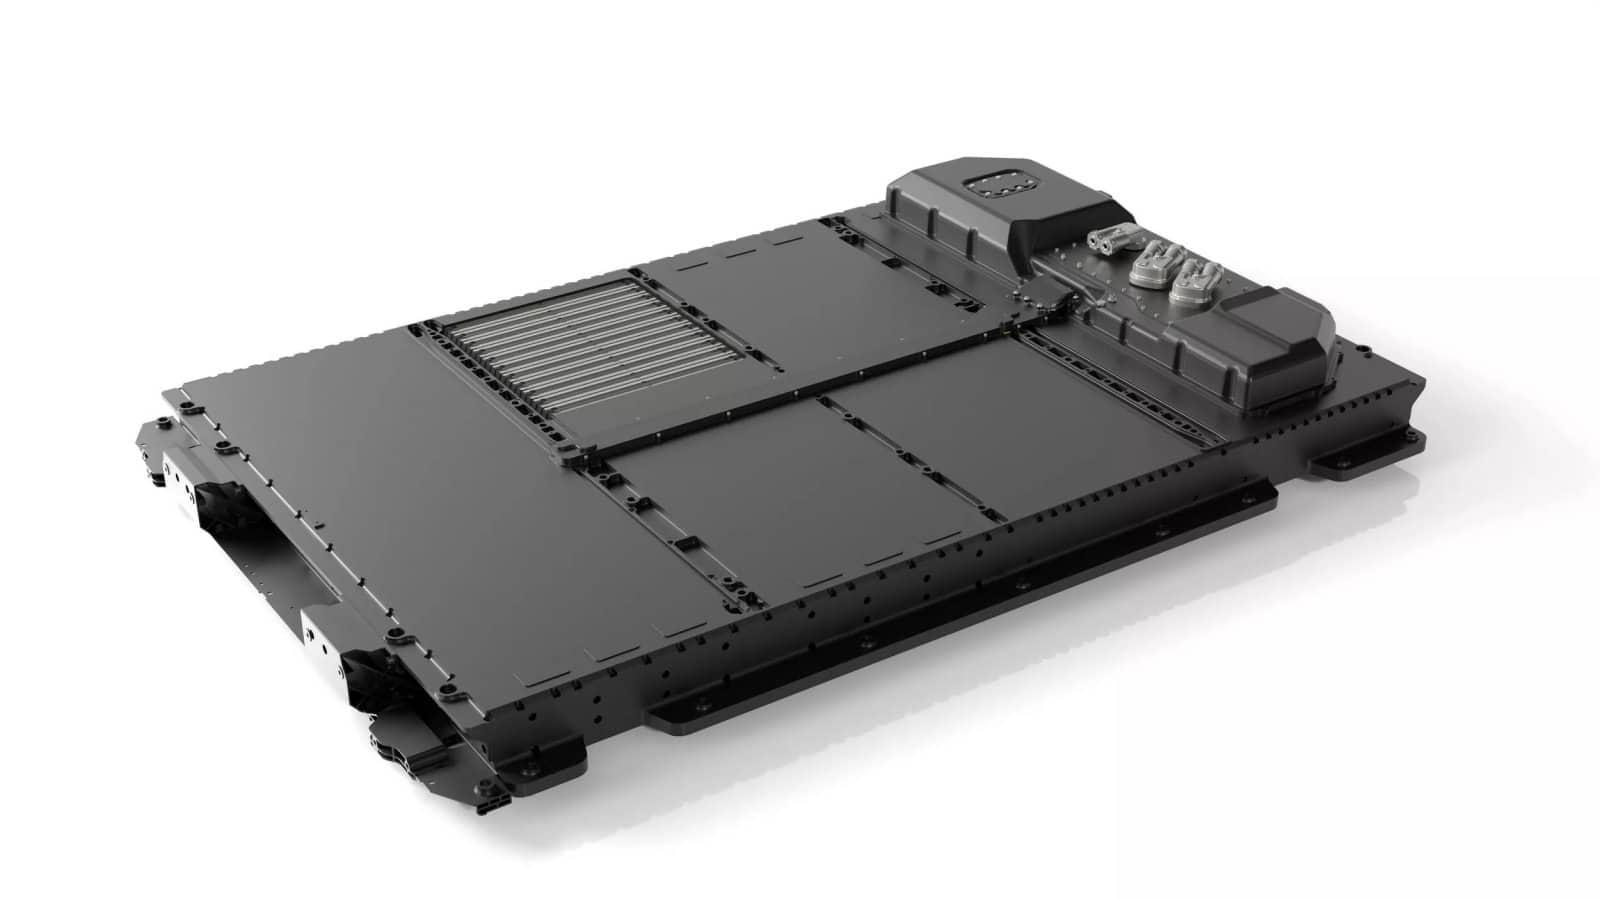
La promesa de las baterías de estado sólido lleva tiempo sobre la mesa: más energía en menos espacio, recargas más rápidas y un comportamiento más seguro. A efectos prácticos, el coche eléctrico podría dar un salto de autonomía y peso, pero esa foto aún no está en los concesionarios. La tecnología avanza, sí, aunque lo hace a un ritmo que obliga a mirar con lupa cada anuncio y cada calendario.
El problema es que de la probeta a la línea de montaje hay un trecho enorme. No basta con que una celda funcione en el laboratorio: hay que fabricarla de forma estable, con costes asumibles y con garantías de durabilidad. Por eso, la carrera por las baterías de estado sólido se parece menos a una explosión improvisada y más a una obra de ingeniería lenta, con muchos frentes abiertos.
Una meta compartida: más energía y menos peso
Casi todas las hojas de ruta coinciden en la meta: aumentar la densidad energética para que quepan más kilómetros en una batería más ligera y compacta. Ese es el anzuelo comercial, pero también el reto técnico. Una mayor densidad no sirve de nada si la celda se degrada antes de tiempo, falla a temperaturas exigentes o sale carísima de producir.
En el plano técnico, buena parte de las propuestas recurren a electrolitos sólidos de base sulfuro, una vía con buena conductividad iónica pero con dificultades conocidas. Los materiales se dilatan y se contraen con cada carga, el contacto entre capas puede resentirse y la humedad obliga a extremar las precauciones porque determinadas reacciones pueden liberar sulfuro de hidrógeno, un gas tóxico. No es magia: es química industrial con muchas variables que controlar.
CATL se ha convertido en uno de los nombres que más se repiten en esta carrera. Su programa ha pasado de celdas de validación de unos 10 Ah a muestras de 20 Ah, con un objetivo declarado de 500 Wh/kg. Son cifras que impresionan, aunque conviene tomar con pinzas: una celda de laboratorio no equivale a un paquete completo listo para circular, y el paso a la producción constante sigue siendo la prueba de fuego.
Fechas repetidas, pero no equivalentes
La fecha que más se repite en las hojas de ruta es 2027 para pruebas y pequeñas series, mientras que la fabricación masiva se sitúa alrededor de 2030. Toyota mantiene su intención de llegar al mercado entre 2027 y 2028; CATL habla de producción en pequeños lotes en 2027 y gran escala hacia 2030; Samsung SDI apunta a la segunda mitad de 2027; y BYD también figura entre los fabricantes que preparan sus primeros movimientos.
Que varias compañías coincidan en el calendario no significa que vayan a entregar lo mismo ni en las mismas cantidades. La coincidencia de fechas es engañosa: una cosa es mostrar una muestra funcional y otra muy distinta tener una línea capaz de fabricar miles de celdas con calidad homogénea. En medio quedan validaciones con vehículos, acuerdos con fabricantes y una reducción de costes que nadie regala.
El cuello de botella está en la fábrica
La densidad energética es el dato que más titulares genera, pero no basta para saber si una batería está lista. También cuentan la vida útil, la seguridad, el comportamiento a distintas temperaturas y el porcentaje de celdas que salen bien de fábrica. Si demasiadas unidades se descartan, el coste se dispara y la tecnología puede quedarse en una promesa carísima para unos pocos modelos.

El coste es otro de los grandes muros. Las baterías de estado sólido ofrecen ventajas evidentes frente a las de electrolito líquido, pero su fabricación sigue siendo más compleja y cara. Reducir el precio por kWh sin comprometer la durabilidad es la ecuación que deben resolver los fabricantes. Mientras tanto, las celdas convencionales no se quedan quietas: también bajan costes y mejoran prestaciones, lo que estrecha el margen de las nuevas tecnologías.
Tampoco conviene confundir la densidad de una celda con la de la batería completa. Al integrar las celdas hay que añadir estructura, conexiones, refrigeración y sistemas de control. El paquete final pesa y ocupa más que la suma de sus celdas, así que un dato espectacular de laboratorio no se traduce automáticamente en la misma autonomía en la carretera. Esa diferencia entre el escaparate y el producto terminado explica buena parte de las cautelas.
Lo que puede notar el conductor y el papel de Europa
Para quien se pone al volante, el atractivo está claro: más autonomía, menos peso y recargas más rápidas, además de una seguridad potencialmente mayor al sustituir el electrolito líquido inflamable. Algunas hojas de ruta hablan de autonomías de cuatro cifras, pero esa cifra dependerá del tamaño de la batería, de la eficiencia del coche y de las condiciones de uso. No es lo mismo un ciclo de homologación que un viaje real con frío, carga y autovía.
En Europa, la cuestión no es solo quién llegue primero, sino a qué precio y con qué capacidad de suministro. Volkswagen respalda a Gotion High-Tech, una de las firmas que figuran en la lista de aspirantes, y la industria europea mira con atención cualquier movimiento que pueda acercar celdas competitivas a sus fábricas. La dependencia de proveedores asiáticos en tecnologías clave sigue siendo un asunto sensible para el automóvil del continente.

La competencia es intensa y desigual. China concentra buena parte de la capacidad de producción y cuenta con CATL, BYD y otros actores que empujan con fuerza; Japón juega con Toyota y Samsung SDI; y en Europa se sigue de cerca cada avance para no quedarse atrás en la cadena de valor. Nadie quiere depender de una única tecnología ni de un único proveedor, pero tampoco conviene echar las campanas al vuelo con cada prototipo presentado.
Todo este panorama deja una idea bastante clara: las baterías de estado sólido son una vía prometedora, pero todavía están en fase de demostración industrial. La carrera no se decide en el titular del prototipo, sino en la fábrica, en la durabilidad real y en el coste final. Hasta que esos deberes estén hechos, el coche eléctrico seguirá avanzando con soluciones intermedias y con anuncios que conviene leer con calma, sin confundir un objetivo de laboratorio con una realidad de concesionario.