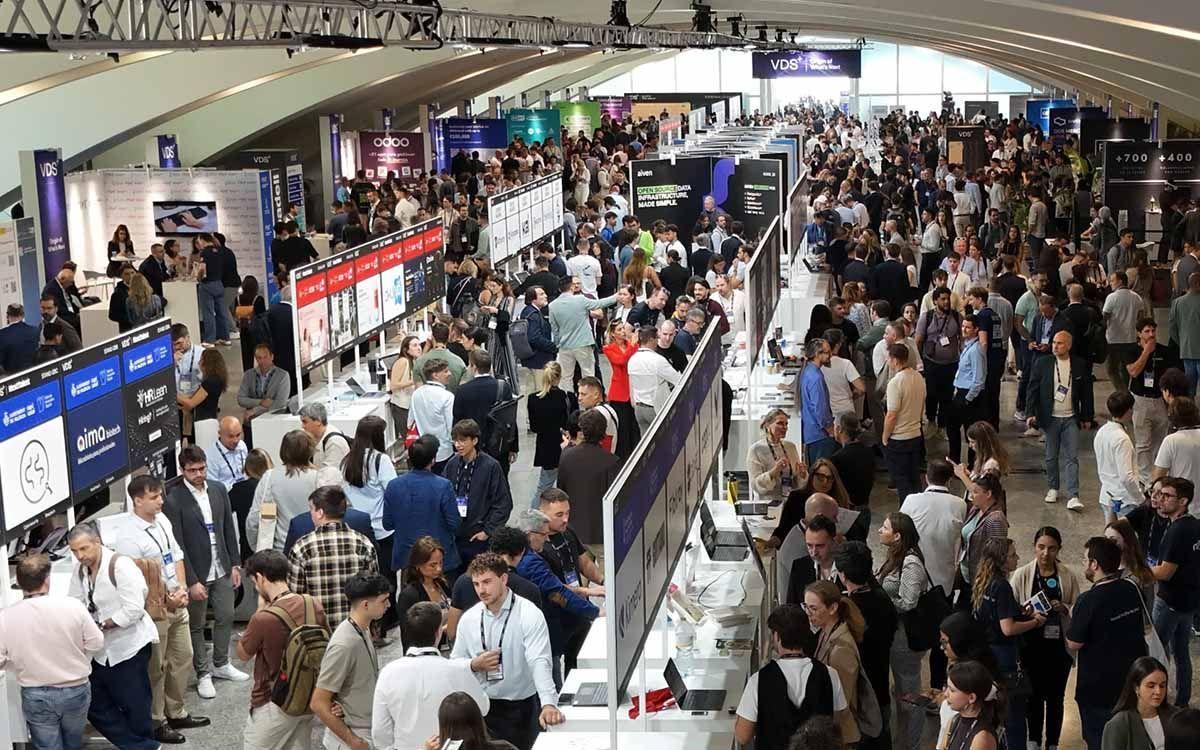
La industria de los chips asentada en la Comunitat Valenciana quiere pasar de las iniciativas sueltas a un plan compartido. En el Valencia Digital Summit, empresas, universidades y representantes públicos presentaron un documento estratégico para coordinar esfuerzos y ganar peso en Europa, con la vista puesta en la normativa comunitaria que debe renovar el impulso al sector. La idea es que la Generalitat, el clúster Valencia Silicon Cluster, ayuntamientos, universidades y compañías tecnológicas remen en la misma dirección, evitando que cada proyecto vaya por su cuenta.
El enfoque valenciano no consiste en competir por una macroplanta de fabricación, sino en reforzar las capacidades donde ya hay conocimiento: diseño de circuitos, microelectrónica y fotónica integrada. Esa especialización encaja con la intención europea de reducir dependencias en inteligencia artificial, automoción, defensa y telecomunicaciones. Para que la foto no se quede en un anuncio, el ecosistema pide coordinación entre administraciones y financiación pública y privada; hablamos de un camino de varios años y no de un proyecto de un día para otro.

Un plan compartido para la Comunitat Valenciana

El plan presentado en el VDS 2026 pretende unir formación, investigación, capacidad industrial y cooperación entre lo público y lo privado. La coordinación entre agentes es la clave para que la Comunitat deje de ser una suma de casos aislados y se comporte como un ecosistema reconocible en el mapa europeo. En ese relato aparecen universidades, empresas de microelectrónica, agentes de innovación y administraciones que hasta ahora no siempre habían alineado sus prioridades.
Diseño y fotónica: la apuesta que evita competir por una gran fábrica
La propuesta valenciana ha ido corrigiendo el rumbo. Al principio se habló de una fábrica de semiconductores, pero el foco se ha desplazado hacia diseño, prototipado y validación de componentes. Es la parte donde el territorio considera que puede tener más margen: crear tecnología propia y no depender tanto de proveedores externos. La fotónica integrada, que usa la luz para transmitir y procesar información, aparece como una de las cartas más diferenciales del ecosistema.
Ese giro no significa renunciar a la industria, sino elegir bien dónde apretar. Competir en producción masiva exige inversiones enormes y plazos largos; la Comunitat prefiere centrarse en el conocimiento y el diseño, fases en las que se concentra el valor añadido. La estrategia también busca conectar la investigación universitaria con las necesidades reales de las empresas, para que los avances no se queden en el laboratorio. En paralelo, se quiere atraer proyectos empresariales y retener talento especializado.
Campus internacional y alianzas entre administraciones
El Campus Internacional de Semiconductores es la pieza que debe dar estructura a esa ambición. El proyecto nació hace unos años de la mano del clúster, la Generalitat, las universidades públicas valencianas y organizaciones empresariales, y todavía se encuentra en una fase temprana. La idea es que Valencia cuente con un espacio de referencia para la formación, el diseño y la colaboración entre investigación e industria, aunque su desarrollo exigirá tiempo y compromisos económicos sostenidos.
Para desbloquearlo, el sector reclama una mesa de coordinación entre el Gobierno central y la Generalitat, además de la implicación del Ayuntamiento. La financiación pública y privada será determinante y también lo será el encaje del proyecto en los fondos europeos vinculados a la futura ley de chips. El clúster insiste en que se trata de una carrera de fondo y que antes hay que concretar qué aporta cada parte.
Automoción, defensa y telecomunicaciones: dónde pueden encajar los chips valencianos
La industria de la automoción ve oportunidades claras en el software embarcado, la conducción autónoma, la seguridad y la electrónica de potencia para vehículos eléctricos. La escasez de chips durante la pandemia dejó claro hasta qué punto el automóvil depende de componentes electrónicos, y ahora el sector valenciano quiere convertir esa lección en negocio. No se trata solo de fabricar chips, sino de integrarlos en productos y soluciones tecnológicas con valor para la industria.
En defensa y telecomunicaciones ocurre algo parecido: hay necesidad de reducir dependencia exterior en componentes críticos y de trabajar con estándares exigentes de calidad y fiabilidad. La colaboración entre clústeres sectoriales aparece como una vía para transformar capacidades técnicas en proyectos concretos. También se menciona el aeroespacial como campo donde la electrónica y los chips tienen recorrido, siempre con la vista puesta en la autonomía tecnológica europea.
Un sector estratégico con retos de dependencia y financiación
El interés por los semiconductores no sale de la nada. La expansión de la inteligencia artificial ha disparado la demanda de procesadores gráficos, memorias y equipos de fabricación, y los centros de datos necesitan componentes cada vez más potentes. Europa ha tomado nota de que depender de terceros en una tecnología tan transversal es un riesgo, sobre todo cuando la geopolítica y los aranceles pueden cambiar las reglas del juego. Por eso Bruselas quiere ordenar sus ayudas y prioridades con una nueva normativa.
La Unión Europea busca reforzar su autonomía en semiconductores y reducir vulnerabilidades en áreas como la inteligencia artificial, la automoción, la defensa y las telecomunicaciones. El Chips Act 2.0 será el marco que ordene ayudas y prioridades, y la Comunitat ha trasladado sus aportaciones a la consulta comunitaria para intentar que sus capacidades cuenten en el reparto. La Generalitat ha defendido que existe una base sólida en microelectrónica, diseño y fotónica.
El reto no es menor. La industria europea depende todavía de la fabricación asiática y estadounidense en varias fases de la cadena, y los proyectos de diseño necesitan financiación estable, talento y clientes industriales. La paciencia inversora y la colaboración entre lo público y lo privado serán más importantes que los titulares de una sola jornada. En el caso valenciano, la estrategia pasa por sumar capacidades y evitar prometer lo que no se pueda sostener con recursos.
El ecosistema valenciano de semiconductores trata de pasar de los anuncios dispersos a una estrategia reconocible en Europa. Su apuesta se concentra en diseño, fotónica, prototipado y validación, con un campus internacional aún en construcción y con la automoción, la defensa y las telecomunicaciones como sectores donde buscar aplicaciones. La coordinación entre administraciones, universidades y empresas y el acceso a fondos europeos marcarán el ritmo de un proyecto que, sobre el papel, puede reforzar la autonomía tecnológica de España y de la UE, pero que necesita tiempo, dinero y menos improvisación.